অর্থনীতির সন্ধিক্ষণে দেশের পুঁজিবাজার কেন পিছিয়ে!
দেশ প্রতিক্ষণ, ঢাকা: বাংলাদেশের সামষ্টিক অর্থনীতির বেশ কিছু সূচকে ইতিবাচক অগ্রগতি স্পষ্ট হলেও দেশের পুঁজিবাজার ঠিক উল্টো পথে হাঁটছে। সরকার বদলের পর নতুন বিনিয়োগবান্ধব পরিবেশ তৈরি হবে এমন প্রত্যাশা ছিল বিনিয়োগকারীদের। কিন্তু বাস্তবে দেখা যাচ্ছে, পুঁজিবাজারে সূচক ও লেনদেন মাঝে মধ্যে কিছুটা উত্থান দেখা দিলেও তা স্থায়ী হচ্ছে। ফলে প্রশ্ন উঠছে স্বাভাবিক অর্থনীতি যখন ঘুরে দাঁড়াচ্ছে, তখন পুঁজিবাজার কেন পিছিয়ে? তবে দীর্ঘদিনের টানা অস্থিরতা ও আস্থার সংকট কাটিয়ে পুঁজিবাজারে এখন যেন নতুন করে আশার আলো জ্বলছে।

সামষ্টিক অর্থনৈতিক সূচকের ইতিবাচক পরিবর্তন ও রপ্তানি রেমিট্যান্সের প্রবৃদ্ধি এবং সরকারের গৃহীত সংস্কারমূলক পদক্ষেপ এবং বিদেশি বিনিয়োগকারীদের আগ্রহ হলেও দেশের পুঁজিবাজারে বিনিয়োগকারীদের কাঙ্খিত প্রত্যাশা পূরণে ব্যর্থ হচ্ছে। এর মধ্যে আমাদের পুঁজিবাজারে বিদেশি বিনিয়োগকারীদের অংশগ্রহণ আশঙ্কাজনকভাবে কমে গেছে। তবে সেপ্টেম্বর মাসে বিদেশী বিনিয়োগ বিক্রয়ের চেয়ে প্রায় ৭১ কোটি টাকার বেশি ক্রয় হয়েছে। এই পশ্চাৎপদতা মূলত কাঠামোগত।
দীর্ঘদিন ধরে ভালো মানের কোনো কোম্পানি বাজারে আসেনি। নিয়ন্ত্রক সংস্থার অদক্ষতা, ব্যাংক ঋণের ওপর অতিনির্ভরশীলতা, ফিক্সড ইনকাম বা সঞ্চয়পত্রের উচ্চ সুদ এবং প্রাতিষ্ঠানিক বিনিয়োগকারীর অভাব বাজারে তারল্য সংকট ও আস্থার ঘাটতিকে স্থায়ী রূপ দিয়েছে। বাংলাদেশ এখন একটি ঐতিহাসিক সন্ধিক্ষণে দাঁড়িয়ে আছে।
সামষ্টিক অর্থনীতির স্থিতিশীলতা, রিজার্ভের উন্নতি এবং রাজনৈতিক উত্তরণ পুঁজিবাজারকে পুনরুজ্জীবিত করার একটি সংকীর্ণ কিন্তু অর্থবহ সুযোগ তৈরি করেছে। এই সুযোগ কাজে লাগিয়ে পুঁজিবাজারের টেকসই পুনরুদ্ধার নিশ্চিত করতে প্রয়োজন একটি সমন্বিত সংস্কার কর্মসূচি। তার জন্য কাঠামোগত বাধাগুলো দূর করার মাধ্যমে দীর্ঘমেয়াদি বাজার উন্নয়নের পথ সুগম করতে হবে।
এছাড়া পুঁজিবাজারে দীর্ঘদিন ধরেই নানা কাঠামোগত দুর্বলতা, নীতিগত অসামঞ্জস্য এবং আস্থার সংকটে ভুগছে। তবে সাম্প্রতিক সময়ে মাসুদ কমিশনের নেতৃত্বাধীন বাংলাদেশ সিকিউরিটিজ এক্সচেঞ্জ কমিশনের (বিএসইসি) উপর আস্থা রাখতে পারছে না বিনিয়োগকারীরা। কারণ গত দুই মাসে ৩৭৮ পয়েন্ট সূচক কমলেও বিএসইসি তেমন কার্যকরী পদক্ষেপ নিতে পারেনি। বরং বাজার আজ ভাল তো কাল খারাপ।
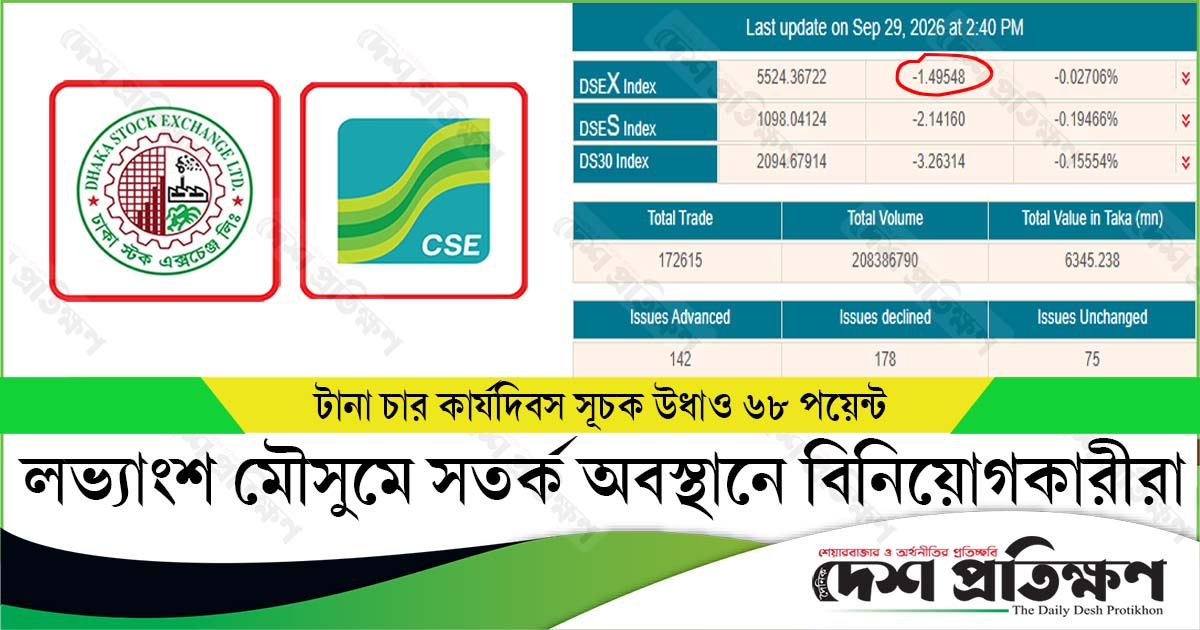
এ কারণে বাজারের উপর আস্থা হারিয়ে ফেলছে বিনিয়োগকারীরা। কারণ নির্বাচনের পর নতুন সরকার ও নতুন নিয়ন্ত্রক সংস্থা ঘিরে বিনিয়োগকারীদের মধ্যে বড় প্রত্যাশা তৈরি হয়েছিল। এর ওপর ভর করে কিছুটা গতি ফিরেছিল দেশের পুঁজিবাজারে। তবে সেই প্রত্যাশার প্রতিফলন বাস্তবে না ঘটায় এখন বাজারে দেখা দিয়েছে উল্টো চিত্র। টানা দরপতনে গত দেড় মাসে ঢাকা স্টক এক্সচেঞ্জ (ডিএসই) প্রধান সূচক ৩৭৮ পয়েন্ট কমে যাওয়ায় বিনিয়োগকারীদের মধ্যে নতুন করে উদ্বেগ ও আস্থার সংকট তীব্র হচ্ছে। আবারও পুঁজি হারানোর আতঙ্ক পেয়ে বসেছে বিনিয়োগকারীদের।
কারণ দীর্ঘদিন ধরে দেশের পুঁজিবাজারে মন্দা চললেও চলতি বছরের ফেব্রুয়ারিতে জাতীয় সংসদ নির্বাচন ও বিএনপি সরকার ক্ষমতায় আসার পর পুঁজিবাজারের বিনিয়োগকারীদের মধ্যে নতুন প্রত্যাশা সৃষ্টি হয়। যার ইতিবাচক প্রভাব পড়ে বাজারে। দীর্ঘ মন্দার প্রভাবে চলতি বছরের প্রথম কার্যদিবসে ডিএসইর প্রধান মূল্যসূচক ডিএসইএক্স ৪ হাজার ৯১০ পয়েন্টে যায়, সেখান থেকে ঘুরে দাঁড়িয়ে একপর্যায়ে সূচকটি ৫ হাজার ৯০৩ পয়েন্টের ওপরে উঠে আসে। এতে দীর্ঘদিন ধরে বহন করা বিনিয়োগকারীদের বড় লোকসান কিছুটা কমে আসে।
তবে সম্প্রতি আবারও বাজারে বড় ধরনের দরপতন দেখা দিয়েছে। প্রায় দেড় এক মাস ধরে পতনের মধ্যে রয়েছে পুঁজিবাজার। তবে পুঁজিবাজারের প্রাণ হলো বিনিয়োগকারীর আস্থা। কিন্তু গত কয়েক মাসে সেই আস্থা ভয়াবহভাবে ক্ষতিগ্রস্ত হয়েছে। ডিএসইএক্স সূচকের বড় পতন, বাজার মূলধনের হ্রাস এবং হাজার হাজার খুচরা বিনিয়োগকারীর বাজার ত্যাগ সবই এই আস্থাহীনতার প্রতিফলন।
এছাড়া গত রাজনৈতিক সরকারের আমলে দেশের অর্থনৈতিক সাফল্যের যে গল্প শুনেছি আমরা, সেটি দাঁড়িয়ে ছিল এক নড়বড়ে ভিত্তির ওপর। প্রবৃদ্ধির চটকদার শিরোনামের আড়ালে চাপা পড়েছিল অর্থনীতির গভীর কাঠামোগত দুর্বলতা। বছরের পর বছর ধরে চলা অসামঞ্জস্যতা একদিকে বাড়িয়েছে ঋণের বোঝা, অন্যদিকে ব্যাংকিং খাতের অনিয়মের কারণে খেলাপি ঋণের হার পৌঁছেছে সর্বোচ্চ পর্যায়ে।
বিশ্বের কয়টা দেশে ব্যাংক খাতের খেলাপি ঋণ ৩৫ শতাংশের বেশি, সেটি খুঁজে পাওয়া দুষ্কর। শুধু কি খেলাপি ঋণ? আস্থার সংকটে ২০২২ থেকে ২০২৪ সালের মাঝামাঝি সময়ের মধ্যে বৈদেশিক মুদ্রার রিজার্ভ কমেছে প্রায় ৪০ শতাংশ। পুঁজি পাচার হয়েছে ব্যাপকভাবে। আর মূল্যস্ফীতি উঠেছিল এক যুগের মধ্যে সর্বোচ্চ চূড়ায়। সুদের হারের কৃত্রিম সীমা আরোপ এবং বাংলাদেশ ব্যাংকের টাকা ছাপানোর আগ্রাসী নীতি মূল্যস্ফীতির আগুনকে আরও উসকে দিয়েছিল। তথ্যের অস্বচ্ছতা পরিস্থিতির প্রকৃত ভয়াবহতাকে আড়াল করে রেখেছিল, যা শেষ পর্যন্ত রাজনৈতিক অস্থিরতার পথ প্রশস্ত করে।
জুলাই অভ্যুত্থান এবং গণমানুষের দাবির মুখে গঠিত অন্তর্বর্তী সরকার সামষ্টিক অর্থনীতিকে স্থিতিশীল করার ক্ষেত্রে তেমন কোন দৃশ্যমান অগ্রগতি অর্জন দেখাতে পারেনি। তবে এর মধ্যেও বাংলাদেশের প্রবৃদ্ধির হার বৃদ্ধির পূর্বাভাস দিয়েছে এশীয় উন্নয়ন ব্যাংক (এডিবি)। ২০২৬-২৭ অর্থবছরে দেশের প্রবৃদ্ধির হার বেড়ে ৪ শতাংশ হতে পারে বলে জানিয়েছে তারা। সংস্থাটির সর্বশেষ ‘এশিয়ান ডেভেলপমেন্ট আউটলুক সেপ্টেম্বর ২০২৬’ বা এশিয়ার উন্নয়ন বিষয়ক পূর্বাভাসে এ কথা বলা হয়েছে।
এদিকে সামষ্টিক অর্থনীতিতে কিছুটা স্থিতিশীলতা এলেও দেশের পুঁজিবাজার বিনিয়োগকারীদের কাঙ্ক্ষিত প্রত্যাশা পূরণে ব্যর্থ হচ্ছে। দেশের প্রধান পুঁজিবাজার ঢাকা স্টক এক্সচেঞ্জ (ডিএসই) প্রধান সূচক ডিএসইএক্স বহু বছরের মধ্যে সর্বনিম্ন পর্যায়ে ঘোরাফেরা করছে। ভালো ভালো অনেক কোম্পানির শেয়ারের দাম কমে তলানিতে ঠেকেছে। আঞ্চলিক পুঁজিবাজারগুলোর উত্থান সত্ত্বেও আমাদের পুঁজিবাজারে বিদেশি বিনিয়োগকারী সে হারে বাড়ছে না।
প্রায় আড়াই বছরেরও বেশি সময় ধরে পুঁজিবাজারে নেই নতুন আইপিও অনুমোদন। এমনকি বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) কাছেও বর্তমানে নতুন কোনো আইপিও আবেদন জমা নেই। তবে ইতিমধ্যেই বদলাতে শুরু করেছে দীর্ঘদিনের এই পরিস্থিতি।
কিছু কোম্পানি প্রস্তুতি নিচ্ছে আইপিওর জন্য। বিভিন্ন মার্চেন্ট ব্যাংকের হাতে তৈরি হচ্ছে আবেদন জমার পাইপলাইন। পাশাপাশি সহজ করা হয়েছে আইপিওর নিয়মকানুন; সরাসরি তালিকাভুক্তির সুযোগ তৈরি এবং সরকারি ও বহুজাতিক কোম্পানিকে বাজারে আনার উদ্যোগ নিয়েছে নিয়ন্ত্রক সংস্থা। ফলে দীর্ঘদিনের আইপিও খরা সহসাই কাটতে পারে বলে আশা করছেন পুঁজিবাজার সংশ্লিষ্টরা।
আইপিও মানে শুধু নতুন শেয়ার নয়, এর অর্থ নতুন উদ্যোক্তা, নতুন শিল্প, নতুন কর্মসংস্থান ও উৎপাদনশীল বিনিয়োগ। যখন একটি অর্থনীতিতে দীর্ঘ সময় নতুন আইপিও বন্ধ থাকে, তখন সেটি বোঝায় উদ্যোক্তারা পুঁজিবাজারকে আর কার্যকর মূলধন সংগ্রহের প্ল্যাটফর্ম হিসেবে বিবেচনা করছেন না। এর সরাসরি প্রভাব পড়ে শিল্প সম্প্রসারণ, প্রযুক্তি বিনিয়োগ ও ভবিষ্যৎ কর্মসংস্থানের ওপর। অর্থাৎ আইপিও সংকট আসলে বৃহত্তর অর্থনৈতিক গতিশীলতার সংকট।
বর্তমান সরকার অতীতের অর্থনৈতিক বিশৃঙ্খলা, পুঁজিবাজার কারসাজি ও দুর্বল নিয়ন্ত্রণ এবং কিছু প্রভাবশালী গোষ্ঠীর অপব্যবহারকে উদ্যোক্তাদের আস্থাহীনতার কারণ হিসেবে চিহ্নিত করছে। এ ব্যাখ্যায় সত্যতা আছে, কিন্তু বাস্তবতা আরও গভীর। কারণ, আস্থাহীনতার শিকড় শুধু অতীতের কারসাজিতে নয়; বরং দীর্ঘদিনের কাঠামোগত ব্যর্থতায়।
বাজারে মানসম্মত, বড় ও সুশাসিত কোম্পানির ঘাটতি, জটিল ও ব্যয়বহুল আইপিও প্রক্রিয়া, নীতিমালার ঘন ঘন পরিবর্তন এবং নিয়ন্ত্রক সংস্থার ধারাবাহিকতার অভাব, সব মিলিয়ে পুঁজিবাজারকে উদ্যোক্তাদের জন্য অনিশ্চিত করে তুলেছে। একজন ভালো উদ্যোক্তা যদি নিশ্চিত না হন যে তালিকাভুক্ত হওয়ার পর তিনি পূর্বানুমেয় নীতি, ন্যায্য মূল্যায়ন ও স্থিতিশীল বাজার পাবেন, তাহলে তিনি স্বাভাবিকভাবেই ব্যাংকঋণ, প্রাইভেট ইকুইটি বা বিকল্প অর্থায়নের দিকে ঝুঁকবেন।
এখানেই বাংলাদেশের পুঁজিবাজারের সবচেয়ে বড় সংকট—বিনিয়োগযোগ্য মানসম্মত ইকুইটির ঘাটতি। একটি বাজারের গভীরতা নির্ভর করে তার তালিকাভুক্ত কোম্পানির গুণগত মান, আকার ও বৈচিত্র্যের ওপর। বাংলাদেশে বড় মূলধনের, উচ্চ সুশাসনসম্পন্ন, শক্তিশালী আর্থিক ভিত্তির কোম্পানির সংখ্যা সীমিত। ফলে বাজার কয়েকটি নির্দিষ্ট শেয়ারের মধ্যে আবর্তিত হয়, যা অস্বাভাবিক মূল্য ওঠানামা, জল্পনা ও কারসাজির ঝুঁকি বাড়ায়।
আমরা প্রায়ই সার্কিট ব্রেকার, মার্জিন ঋণ, টিকিট সাইজ বা লেনদেন নীতির মতো কারিগরি সংস্কার নিয়ে আলোচনা করি, কিন্তু এগুলো মূল সমস্যার প্রান্ত ছোঁয় মাত্র। প্রকৃত প্রশ্ন হলো বাজারে নতুন, বড়, লাভজনক ও বিশ্বাসযোগ্য কোম্পানি কোথায়? আবার তাদের আনতে গেলে যে অভিনব কৌশল দরকার, তারও অভাব রয়েছে।
এই বাস্তবতায় লাভজনক রাষ্ট্রায়ত্ত প্রতিষ্ঠানগুলোকে পুঁজিবাজারে তালিকাভুক্ত করা বাংলাদেশের জন্য একটি কৌশলগত গেম চেঞ্জার হতে পারে। রাষ্ট্রায়ত্ত বড় প্রতিষ্ঠানগুলোর তালিকাভুক্তি বাজারে গভীরতা বাড়াবে, বিনিয়োগযোগ্য মানসম্মত ইকুইটির ঘাটতি কমাবে, প্রাতিষ্ঠানিক বিনিয়োগকারীদের ফিরিয়ে আনবে এবং বাজারে আস্থার নতুন ভিত্তি তৈরি করবে।
একই সঙ্গে এসব প্রতিষ্ঠানে করপোরেট গভর্ন্যান্স, আর্থিক স্বচ্ছতা ও জবাবদিহি বাড়বে। সরকারের জন্যও এটি ব্যাংকঋণ বা বাজেট চাপের বাইরে বাজারভিত্তিক মূলধন সংগ্রহের টেকসই পথ হতে পারে। অন্যদিকে ব্যক্তি খাতের প্রতিষ্ঠানগুলোকে পুঁজিবাজারে আনার জন্য তাদের ইকুইটির ওপর ভিত্তি করে সর্বোচ্চ ঋণসীমা ঠিক করে দিতে কেন্দ্রীয় ব্যাংকের সঙ্গে একযোগে কাজ করতে হবে।
তবে শুধু নতুন কোম্পানি আনলেই হবে না; প্রয়োজন সমন্বিত সংস্কার। প্রথমত, আইপিও প্রক্রিয়াকে দ্রুত, স্বচ্ছ, সময়সীমাবদ্ধ ও পূর্বানুমেয় করতে হবে। দ্বিতীয়ত, কর প্রণোদনা ও নীতিগত স্থিতিশীলতার মাধ্যমে ভালো কোম্পানিকে বাজারে আসতে উৎসাহিত করতে হবে।
তৃতীয়ত, পেনশন ফান্ড, বিমা, প্রভিডেন্ট ফান্ডের মতো দীর্ঘমেয়াদি প্রাতিষ্ঠানিক বিনিয়োগকারীদের সক্রিয় অংশগ্রহণ নিশ্চিত করতে হবে। চতুর্থত, নিয়ন্ত্রক সংস্থাকে কেবল নিয়ন্ত্রণকেন্দ্রিক নয়, বাজার উন্নয়নমুখী হতে হবে। এবং সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো কারসাজি, প্রতারণা ও অনিয়মের বিরুদ্ধে দ্রুত, দৃশ্যমান ও দৃষ্টান্তমূলক শাস্তির সংস্কৃতি গড়ে তুলতে হবে। প্রায় ১ হাজার ৫০০ কোটি টাকা জরিমানার বিপরীতে মাত্র ৫ কোটি টাকা আদায় অনেক কিছুরই ইঙ্গিত দেয়।